最近Petfood Industry发布了2025年全球宠物食品企业的营收排名,这份榜单每年都被看作行业的风向标。今年全球前十的变化不小,亚洲十强也有新的动态,这里把核心信息和变化点梳理一下。
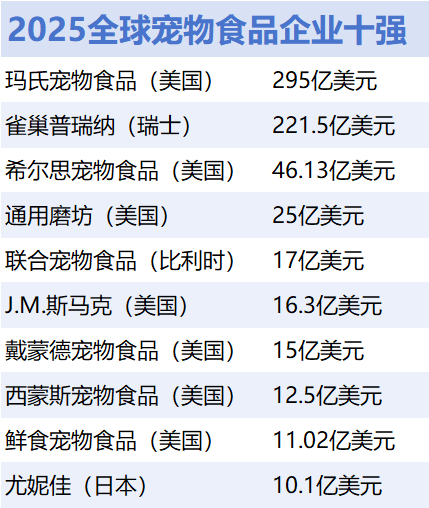
全球十强:玛氏重回头名
今年全球榜单最大的变化就是玛氏宠物食品以295亿美元的年营收重新回到了全球第一。去年它还在第二,今年靠着高端品牌的整合和并购,特别是渴望和爱肯拿这些品牌的营收并入,直接带动了它的增长。
雀巢普瑞纳以221.5亿美元排在第二,虽然比去年小幅回落,但整体体量依然稳定。第三名希尔思宠物食品营收46.13亿美元,持续深耕处方粮和临床营养这条赛道。通用磨坊以25亿美元排在第四,主打天然和功能性产品。
今年的黑马是比利时的联合宠物食品(United Petfood),以17亿美元的营收从去年的第七跃升到了第五位。这家公司主要做自有品牌代工和定制化生产,它的上升也说明商超自有品牌的宠物食品正在快速增长。
第六到第十名依次是:J.M.斯马克(16.3亿美元)、戴蒙德宠物食品(15亿美元)、西蒙斯宠物食品(12.5亿美元)、鲜食宠物食品(11.02亿美元),以及唯一进入全球前十的亚洲企业——日本尤妮佳(10.1亿美元)。
从全球榜单来看,欧美企业几乎包揽了前十,行业集中度确实很高。玛氏和雀巢这两家的营收规模断层领先,其他企业和它们的差距依然很大。
亚洲十强:日本领跑,中国紧随
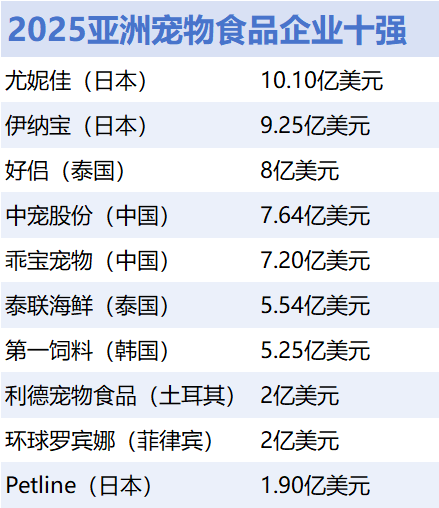
再看亚洲区域,日本企业依然领跑。尤妮佳以10.1亿美元排在亚洲第一,伊纳宝以9.25亿美元紧随其后,两家日本企业包揽了冠亚军。泰国的好侣以8亿美元排在第三,泰联海鲜以5.54亿美元排在第六。
中国企业方面,中宠股份以7.64亿美元排在亚洲第四,乖宝宠物以7.2亿美元排在第五。韩国第一饲料以5.25亿美元排在第七。土耳其利德宠物食品和菲律宾环球罗宾娜都以2亿美元并列第八。日本Petline以1.9亿美元排在第十。
亚洲十强的分布相对多元,日本占了三席,中国和泰国各占两席,韩国、土耳其、菲律宾各占一席。日本企业胜在精细加工和品牌沉淀,泰国靠的是海洋原料和出口加工的优势,中国则拥有全产业链产能和快速增长的内需市场。
这两份榜单放在一起看,能看出全球市场和亚洲市场的不同竞争逻辑。欧美巨头拼的是品牌溢价和研发壁垒,亚洲企业目前更多还是拼产能、拼供应链效率。
内容参考:Petfood Industry